Kentsel Dönüşüm Kredisi Şartları 2026: Kimler Alabilir, Nasıl Başvurulur?
2026'nın en çok aranan yapı finansmanı sorusu şu: kentsel dönüşüm kredisi şartları neler? Çevre, Şehircilik ve İklim Değişikliği Bakanlığı'nın sunduğu %0,69 aylık faizli, 3 milyon TL'ye kadar kredi paketi, piyasadaki normal konut kredilerine göre yaklaşık dörtte bir maliyetli. Ancak bu krediye herkis erişemiyor — kesin şartlar var.
Bu rehberde 2026 itibarıyla güncel kentsel dönüşüm kredisi şartlarını, başvuru belgelerini, hangi şehirlerin kapsama girdiğini ve başvuru sürecini adım adım ele alıyoruz.
İçindekiler
- Kredinin Genel Özellikleri
- Başvuru Şartları (6 Temel Kriter)
- Hangi Şehirler Kapsıyor?
- Gerekli Belgeler
- Başvuru Süreci: Adım Adım
- Red Nedenleri ve Çözümleri
- Sıkça Sorulan Sorular
Kredinin Genel Özellikleri
Bakanlık'ın duyurduğu kredi paketinin temel parametreleri:
- Üst limit: 3.000.000 TL (bağımsız bölüm başına)
- Faiz oranı: Aylık %0,69 (yıllık ~%8,3)
- Vade: 180 ay (15 yıl)
- Ödemesiz dönem: İlk 12 ay (anapara + faiz ertelenir)
- Bankalar: Ziraat Bankası ve Halkbank
- Erken kapatma: Cezasız
Bu özellikleriyle kredi, özellikle inşaat süresince (12-18 ay) ödeme yapmadan bütçeyi rahatlatıyor; bitiş sonrası aylık ~27.000-29.000 TL taksit başlıyor.
Başvuru Şartları (6 Temel Kriter)
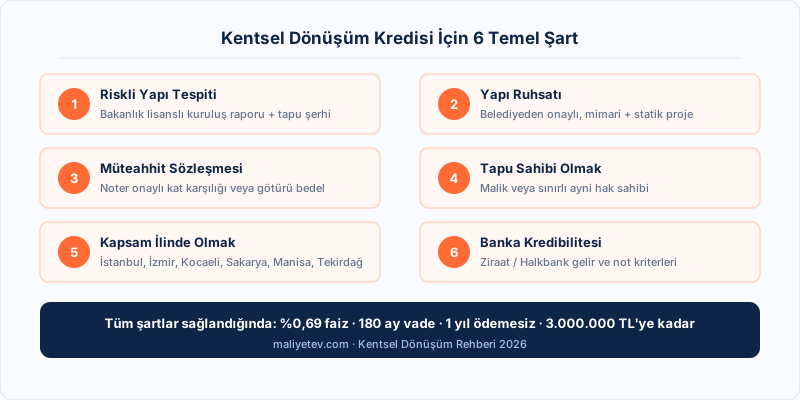
1. Riskli Yapı Tespiti Zorunlu
Binanızın 6306 sayılı Kanun kapsamında riskli yapı ilan edilmiş ve tapu kaydına "riskli yapı" şerhi konmuş olması şart. Bu tespit Bakanlık lisanslı kuruluşlarca yapılan karot testi ile belgelenir. Sadece "eski bina" olmak yetmez; resmi onaylı rapor gerekir.
2. Yapı Ruhsatı Alınmış Olmalı
Yeni bina için belediyeden onaylı yapı ruhsatı alınmış olmalıdır. Sadece risk tespiti yeterli değil; inşaat projesinin belediye onayından geçmesi ve ruhsat düzenlenmesi gerekiyor. Bu genellikle müteahhit üstlenir ancak malik olarak takip etmeniz önerilir.
3. Müteahhit Sözleşmesi İmzalanmış Olmalı
Yıkım ve yeniden yapım için noter huzurunda müteahhit sözleşmesi (kat karşılığı veya götürü bedel) imzalanmış olmalı. Sözleşmede bağımsız bölüm bilgileri, teslim tarihi ve ceza koşulları net şekilde belirtilmeli.
4. Tapu Sahibi veya Sınırlı Ayni Hak Sahibi
Krediden yalnızca malik (tapu sahibi) veya intifa/oturma hakkı gibi sınırlı ayni hak sahipleri yararlanabilir. Kiracılar bu krediye başvuramaz.
5. Kapsam İlinde Olmalı
Binanız şu 6 ilden birinde olmalı: İstanbul, İzmir, Kocaeli, Sakarya, Manisa, Tekirdağ. Bu illerin dışındaki başvurular 3 milyon TL %0,69 paketini kapsamamaktadır.
6. Banka Kredibilite Kriterleri
Bakanlık onayı sonrası bankaya gidildiğinde Ziraat Bankası veya Halkbank standart kredi değerlendirmesi yapar. Düzenli gelir belgesi, düşük/sıfır aktif icra, makul kredi notu gerekir. Birden fazla malik birlikte başvurabilir.
Maliyet Ev önerisi: Kredi başvurusu öncesi binanızın gerçek inşaat maliyetini bilmeniz şart. Maliyet Ev hesaplama aracıyla bölge, büyüklük ve kalite sınıfına göre tahmini maliyet alın — 3 milyon TL'nin yetip yetmeyeceğini önceden görün.
Hangi Şehirler Kapsıyor?
3 milyon TL %0,69 faizli kredi şu an 6 ilde geçerli:
- İstanbul — 39 ilçenin tamamı
- İzmir — Tüm ilçeler
- Kocaeli — Tüm ilçeler
- Sakarya — Tüm ilçeler
- Manisa — Tüm ilçeler
- Tekirdağ — Tüm ilçeler
Bakanlık ikinci etap için Bursa, Yalova, Çanakkale ve Bilecik'i değerlendiriyor ancak resmi tarih açıklanmadı. Bu iller dışında standart kentsel dönüşüm kredileri (daha yüksek faizli) Ziraat/Halkbank üzerinden kullanılabilir.
Gerekli Belgeler
Başvuru için hazırlamanız gereken belgeler:
- Nüfus cüzdanı / kimlik fotokopisi
- Tapu senedi fotokopisi
- Riskli yapı tespit raporu (Bakanlık onaylı)
- Yapı ruhsatı fotokopisi
- Müteahhit sözleşmesi fotokopisi (noter tasdikli)
- Gelir belgesi (son 3 ay maaş bordrosu / vergi levhası)
- Banka hesap bilgisi (IBAN)
- Vekâletname (başka biri adına işlem yapılıyorsa)
Başvuru Süreci: Adım Adım
Adım 1: Riskli Yapı Tespiti (15-30 gün)
Bakanlık lisanslı kuruluşa başvurarak karot testi ve statik analiz yaptırın. Onaylanan rapor tapu kaydına şerh olarak işlenir.
Adım 2: Çoğunluk Kararı ve Müteahhit Sözleşmesi (1-3 ay)
Maliklerin salt çoğunluğu karar alır, noter huzurunda müteahhit sözleşmesi imzalanır.
Adım 3: Yapı Ruhsatı (1-2 ay)
Müteahhit belediyeye proje dosyası sunar; belediye mimari/statik onay sonrası ruhsat düzenler.
Adım 4: e-Devlet'ten Ön Başvuru
turkiye.gov.tr → ARAAD (AFDİS) → Kentsel Dönüşüm Kredisi Başvurusu ekranından tüm bilgiler girilir. Bakanlık 5-15 iş günü içinde değerlendirir ve "kredi uygunluk yazısı" gönderir.
Adım 5: Banka Sözleşmesi
Uygunluk yazısıyla Ziraat veya Halkbank şubesine gidilir, belgeler teslim edilir, kredi sözleşmesi imzalanır. Kredi inşaat ilerlemesine göre dilimler halinde müteahhide aktarılır.
Red Nedenleri ve Çözümleri
| Red Nedeni | Çözüm |
|---|---|
| Yapı ruhsatı yok | Müteahhitin ruhsat almasını bekleyin/takip edin |
| Kredi notu düşük | Ortak malik ile birlikte başvurun |
| İl kapsam dışı | Standart KD kredisi başvurusu yapın |
| Riskli yapı şerhi yok | Tespit raporunu tapuya işletin |
| Sözleşme eksik | Müteahhit sözleşmesini noter tasdikleyin |
Sonuç
Kentsel dönüşüm kredisi şartları net: riskli yapı tespiti + yapı ruhsatı + müteahhit sözleşmesi + kapsam ilinde olma + banka kredibilitesi. Bu beş adımı tamamlayan hak sahibi, piyasanın dörtte biri maliyetle 3 milyon TL'ye kadar finansmana erişebiliyor. Sürecin en kritik adımı doğru maliyet planlamasıdır — fazla ya da eksik finansman her ikisi de sorun yaratır.
Maliyet Ev ile binanızın inşaat maliyetini hesaplayın →
İlgili Yazılar
- 3 Milyon TL Kentsel Dönüşüm Kredisi Rehberi
- Kentsel Dönüşüm Nedir? 2026 Rehberi
- Yarısı Bizden Kampanyası 2026
- Riskli Yapı Tespiti & Karot Testi
Sıkça Sorulan Sorular
Gelir belgesi şartı ne kadar?
Banka gizli tutar ancak genel kural: aylık taksit miktarı (yaklaşık 27.000-29.000 TL) net aylık gelirin %40-50'sini aşmamalı. Birlikte başvurulursa gelirler birleştirilebilir.
Kiracı bu krediyi alabilir mi?
Hayır. Kredi sadece malik veya sınırlı ayni hak sahiplerine verilir. Kiracıların hakkı tek seferlik taşınma yardımıdır.
Kredi onaylanmadan önce inşaat başlayabilir mi?
Teknik olarak başlayabilir ancak önerilmez. Kredi onayı gelmeden başlayan inşaatlar için hak ediş planlaması zorlaşır; bankalar ilerlemeye göre dilim serbest bıraktığından senkronizasyon önemli.
Bu kredi Yarısı Bizden ile birlikte kullanılabilir mi?
Hayır, aynı bağımsız bölüm için ikisi birden kullanılamaz. İstanbul'daysa Yarısı Bizden (hibe içerdiği için) genellikle daha avantajlıdır.